ოფშორული ზონები არსი და საგადასახადო დაბეგვრის თავისებურებანი
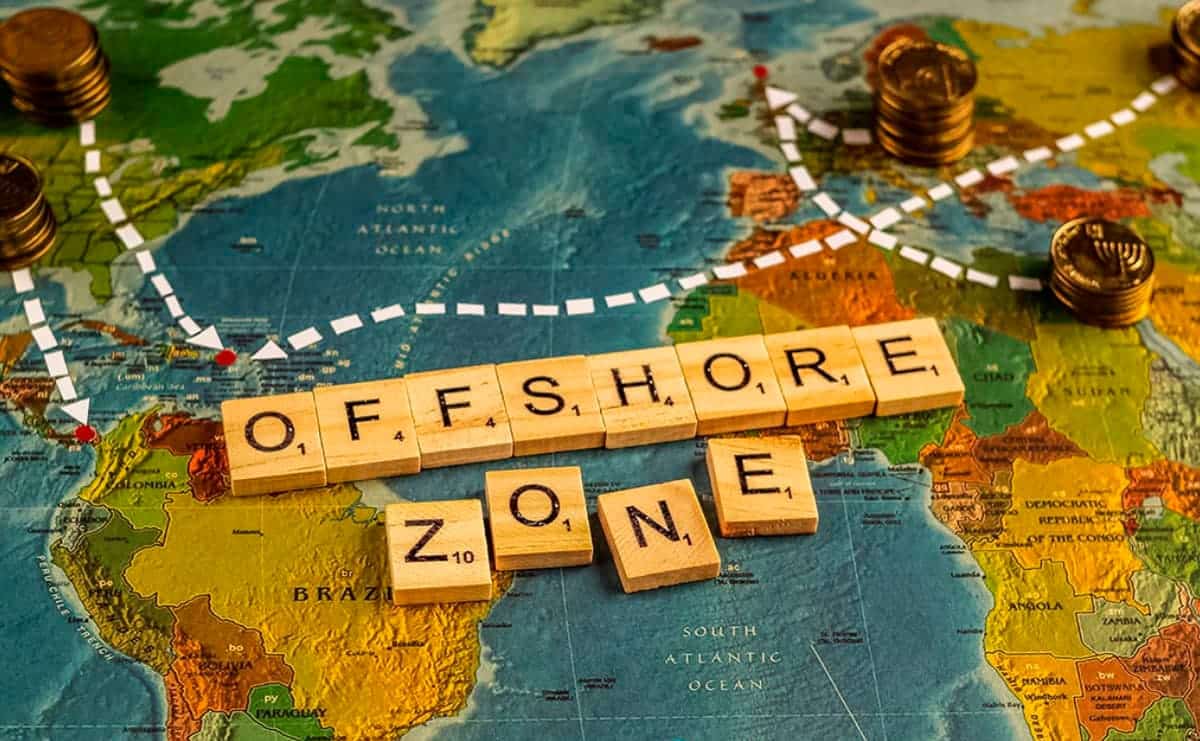
საქართველოს საგადასახადო კოდექსისი მუხლი 66(2) მიხედვით "უცხო სახელმწიფო განიხილება შეღავათიანი დაბეგვრის მქონე სახელმწიფოდ, თუ ამ ქვეყანაში გადასახადის განაკვეთი 1/3-ით დაბალია, ვიდრე ამ კოდექსით განსაზღვრული განაკვეთი, ან, თუ მოქმედებს ფინანსური ინფორმაციის ან კომპანიების შესახებ ინფორმაციის კონფიდენციალობის კანონები, რომლებიც იძლევა ქონების ან შემოსავლის ფაქტობრივი მფლობელის შესახებ საიდუმლოების დაცვის გარანტიებს"
არარეზიდენტი კომპანიების დაბეგვრის კუთხითაც იმ შემთხვევაში თუ პირობითად სესხისთვის გადახდილი პროცენტი ან როიალტი, იბეგრება 5%, ოფშორში გადახდილი იგივე გადასახადები იბეგრება 15%, იგივე მიდგომაა სხვა გადახდილ თანხებთან მიმართებითაც.
ამასთანავე თუ რეზიდენტს პირდაპირ ან არაპირდაპირ ეკუთვნის უცხოური საწარმოს საწესდებო კაპიტალის 10% მეტი, ან, თუ მას აქვს იურიდიული პირის ხმის უფლების მქონე წილის 10% მეტი, რომელიც, თავის მხრივ, შემოსავალს იღებს შეღავათიანი დაბეგვრის მქონე ქვეყანაში, მაშინ ეს შემოსავალი ან შემოსავლის ნაწილი, რომელიც ეკუთვნის რეზიდენტს, შეიტანება მის დასაბეგრ შემოსავალში.
საქართველოს მთავრობის 615 ბრძანებით განსაზღვრულია ქვეყნების ჩამონათვალი, რომელნიც 982 მუხლის მე-5,6 ნაწილების მიზნებისთვის განიხილება ოფშორულ ზონებად - შესაბამისად ამ ქვეყნებთან დაკავშირებული ხარჯი არ ითვლება ეკონომიკურ საქმიანობასთან დაკავშირებულად და იბეგრება მოგების გადასახადით;